Paraguay, un ejemplo de Estado de Derecho, donde funcionan las Instituciones, la Justicia, la Democracia y la Libertad
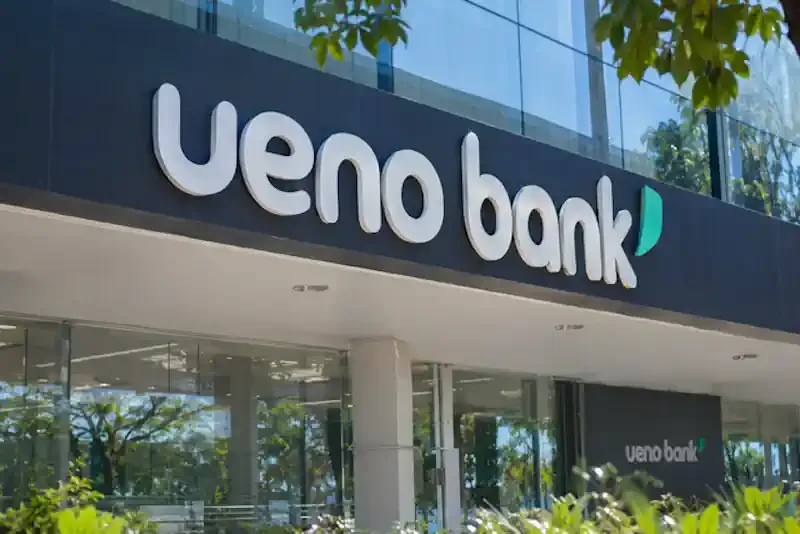
La activación de las garantías para los depositantes, la respuesta de las instituciones y el mantenimiento del grado de inversión de Moody’s y Standard & Poor’s marcan la evolución de la crisis de Ueno Bank.
Paraguay atraviesa una de las crisis financieras y políticas más importantes de los últimos años. La intervención de Ueno Bank, una entidad que llegó a reunir cerca de tres millones de clientes, ha desencadenado una sucesión de acontecimientos que han puesto a prueba la capacidad de respuesta de sus instituciones, la protección de los ahorradores y la confianza de los inversores internacionales.
Más allá de la gravedad de los hechos, la crisis permite analizar cómo un país afronta una situación extraordinaria mediante sus mecanismos legales, financieros y constitucionales.
La rápida activación de las garantías bancarias, la exigencia de responsabilidades políticas y la continuidad institucional constituyen elementos relevantes de una respuesta que todavía deberá demostrar su eficacia a medida que avance la resolución de la entidad.
El 2 de noviembre, el Banco Central del Paraguay (BCP) acordó por unanimidad iniciar el procedimiento de resolución de Ueno Bank tras detectar que su índice de solvencia había descendido por debajo del 50 % del mínimo exigido.
La decisión, anunciada oficialmente al día siguiente, activó los mecanismos establecidos en la Ley N.º 2334/03 para intervenir la entidad, evaluar su situación patrimonial, preservar sus activos y proteger los intereses de los depositantes.
El Fondo de Garantía de Depósitos contempla una cobertura máxima equivalente a 75 salarios mínimos, actualmente 228,3 millones de guaraníes por depositante y entidad financiera, independientemente del número de cuentas que mantenga cada cliente.
Este instrumento constituye una garantía fundamental para proteger los ahorros y limitar las consecuencias de una crisis bancaria sobre los ciudadanos.
El Banco Central ha señalado que la situación de Ueno Bank constituye un caso particular y no representa una condición generalizada del sistema financiero paraguayo.
Uno de los aspectos más destacados de la respuesta institucional ha sido la rapidez con la que se pusieron en marcha los procedimientos para devolver los depósitos garantizados.
Los primeros pagos comenzaron el 5 de noviembre, apenas tres días después de la decisión de intervenir la entidad.
En esta primera etapa, los reembolsos se dirigieron a clientes con depósitos de hasta diez millones de guaraníes, sin deudas con Ueno Bank y con cuentas habilitadas en otras instituciones financieras.
Según la información publicada por Reuters el 8 de noviembre, aproximadamente 1,2 millones de ahorradores habían recibido alrededor de 160 millones de dólares a través del sistema de garantía de depósitos.
La cobertura legal permitiría proteger íntegramente los saldos de una amplia mayoría de depositantes, aunque la devolución efectiva de todos los fondos garantizados todavía requiere completar el procedimiento correspondiente.
La movilización de recursos, la coordinación entre entidades financieras y la rapidez de los primeros reembolsos muestran la importancia de contar con instrumentos de protección previamente establecidos.
No obstante, la crisis ha afectado al acceso a los ahorros de millones de clientes, por lo que la recuperación de la normalidad financiera continúa siendo una prioridad.
Los vínculos empresariales anteriores del presidente Santiago Peña con el entorno de Ueno Bank y las acusaciones relacionadas con la supervisión de la entidad provocaron una profunda crisis política.
El 5 de noviembre, Peña presentó su renuncia a la Presidencia. Sin embargo, el Congreso continuó el procedimiento de juicio político, que culminó con su destitución el 6 de noviembre, mediante el voto favorable de los 44 senadores presentes.
El hasta entonces vicepresidente, Pedro Alliana, asumió la Presidencia de la República conforme al mecanismo constitucional de sucesión.
La actuación parlamentaria y la continuidad de las instituciones permiten observar la aplicación de los mecanismos previstos por el ordenamiento constitucional para exigir responsabilidades políticas.
Paralelamente, las autoridades judiciales iniciaron investigaciones sobre las posibles responsabilidades penales relacionadas con la crisis bancaria.
La responsabilidad política y la responsabilidad penal corresponden a ámbitos diferentes. La primera puede determinarse mediante los procedimientos constitucionales, mientras que la segunda debe establecerse judicialmente, respetando la presunción de inocencia y las garantías del debido proceso.
La crisis también ha generado incertidumbre entre inversores, acreedores y entidades públicas con recursos depositados o comprometidos en Ueno Bank.
Entre las obligaciones financieras de la entidad figura una emisión internacional de bonos por 350 millones de dólares, realizada en 2026, a cinco años y con un cupón del 6,70 %.
La situación plantea interrogantes sobre la recuperación de activos, la protección de los fondos institucionales y las consecuencias para los mercados financieros.
Sin embargo, la confianza internacional no depende únicamente de la ausencia de crisis económicas. También está relacionada con la previsibilidad de las normas, la independencia de los organismos supervisores, la transparencia de las investigaciones y la capacidad de las autoridades para aplicar los mecanismos legales.
La activación del procedimiento de resolución bancaria, la puesta en marcha del Fondo de Garantía de Depósitos y la sucesión constitucional constituyen elementos relevantes para evaluar la respuesta de Paraguay.
La evolución de la confianza dependerá también de los resultados: la devolución de los fondos, la determinación de las responsabilidades y la transparencia con la que concluya el proceso.
Uno de los aspectos más significativos de la situación económica paraguaya es el mantenimiento de su grado de inversión, reconocido por dos de las principales agencias internacionales de calificación crediticia: Moody’s Ratings y Standard & Poor’s.
Paraguay alcanzó por primera vez esta categoría con Moody’s en julio de 2024, cuando obtuvo la calificación Baa3. Posteriormente, en diciembre de 2025, Standard & Poor’s también le otorgó el grado de inversión, con una calificación BBB-.
Tras el estallido de la crisis bancaria y política, ambas agencias publicaron evaluaciones que no anticipaban un deterioro inmediato del perfil crediticio soberano del país.
El 6 de noviembre, Standard & Poor’s señaló que los acontecimientos no tenían implicaciones inmediatas para la calificación de Paraguay, que permanece en BBB-, con perspectiva estable.
La agencia mantuvo su previsión de crecimiento económico del 4,8 % para 2026 y destacó que la carga de la deuda pública debería continuar en niveles moderados, aunque advirtió de posibles riesgos para la confianza inversora y la consolidación fiscal.
Por su parte, Moody’s consideró que las consecuencias de la resolución de Ueno Bank para el conjunto del sistema bancario podrían mantenerse limitadas si el procedimiento se desarrolla de manera ordenada.
La calificación soberana vigente de Moody’s continúa siendo Baa3, con perspectiva estable, aunque su evaluación posterior a la crisis no constituye una nueva ratificación formal de dicha nota.
La agencia también ha señalado la importancia de corregir las debilidades de gobernanza y supervisión bancaria que los acontecimientos han puesto de manifiesto.
Paraguay forma parte de un grupo relativamente reducido de economías latinoamericanas con grado de inversión reconocido por al menos dos de las tres grandes agencias internacionales, junto con Chile, Uruguay, Perú, México y Panamá.
Su posición resulta especialmente significativa en su entorno geográfico, ya que ninguno de sus tres países vecinos —Brasil, Argentina y Bolivia— dispone actualmente de esta categoría crediticia.
A escala mundial, el grado de inversión está presente en numerosas economías desarrolladas, entre ellas Estados Unidos, Canadá, Alemania, Francia, España, Reino Unido, Suiza, Japón y Australia.
La conservación de estas calificaciones durante los primeros días de la crisis constituye un indicador relevante de la posición macroeconómica del país, aunque no supone que sus consecuencias hayan quedado resueltas.
La evolución de la estabilidad política, la confianza de los mercados y la eficacia de la resolución bancaria seguirán siendo determinantes para preservar este reconocimiento internacional.
Ningún sistema financiero está completamente exento de crisis. La diferencia reside, en buena medida, en la existencia de mecanismos capaces de detectar irregularidades, proteger a los ciudadanos y exigir responsabilidades..
El Banco Central activó el procedimiento de resolución bancaria, el sistema de garantía comenzó a devolver fondos a los depositantes, el Parlamento aplicó el mecanismo constitucional de juicio político y las autoridades judiciales iniciaron las investigaciones correspondientes.
Estas actuaciones ofrecen elementos para valorar la capacidad de respuesta institucional, aunque no eliminan la necesidad de esclarecer las causas que permitieron llegar a esta situación.
Paraguay afronta ahora el desafío de transformar las medidas iniciales en resultados duraderos, garantizar la recuperación de los fondos y reforzar los mecanismos de supervisión financiera.
La continuidad de sus calificaciones soberanas de grado de inversión constituye un elemento favorable en este escenario, pero la confianza internacional también dependerá de la transparencia y eficacia con la que se resuelvan las consecuencias de la crisis.
Porque la fortaleza de las instituciones no se mide únicamente por su capacidad para reaccionar ante situaciones extraordinarias, sino también por su compromiso con la legalidad, la protección de los ciudadanos y la exigencia de responsabilidades.